Neste artigo
- Quanto rende 1 milhão hoje na renda fixa?
- De onde vem o número de R$ 513 mil?
- Quanto valem R$ 5 mil daqui a 20 anos?
- Quanto preciso para viver de renda sem perder poder de compra?
- Por que o imposto pesa mais do que parece?
- O que acontece se eu fizer a conta ao contrário?
- E se a Selic cair?
- Quais são os números e as premissas da planilha?
- Perguntas frequentes
- Referências e fontes
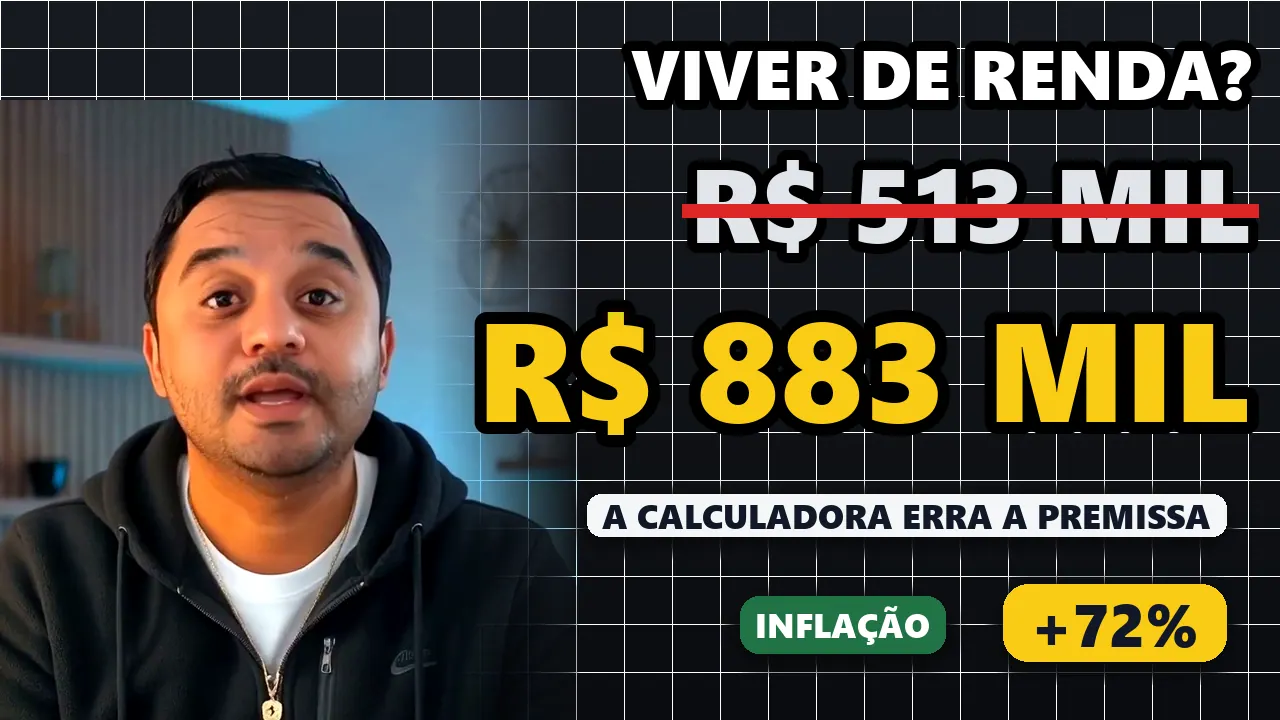
Resposta rápida: Com a Selic a 13,75% e IR de 15%, R$ 1 milhão rende cerca de R$ 9.740 por mês, mas só uns R$ 5.660 por mês podem ser gastos sem perder poder de compra. A calculadora diz que R$ 513 mil bastam para viver de R$ 5 mil por mês. Se a renda tiver que acompanhar o IPCA, são necessários R$ 883 mil, 72% a mais. Com R$ 513 mil e saques corrigidos pela inflação, o dinheiro acaba no 15º ano.
Quanto rende 1 milhão e quanto preciso para viver de renda? Quase toda calculadora responde do mesmo jeito: divide a renda que você quer pelo juro do ano. Para R$ 5 mil líquidos por mês, ela mostra cerca de R$ 513 mil. A divisão está certa. O problema é a pergunta que ela deixa de fazer: esses R$ 5 mil vão comprar a mesma coisa daqui a 20 anos?
Coloquei os números oficiais de outubro de 2026 numa planilha, lado a lado. A diferença entre as duas contas chega a R$ 369 mil.
Quanto rende 1 milhão hoje na renda fixa?
A meta da Selic está em 13,75% ao ano, depois do corte de 0,25 ponto decidido pelo Copom em 16/09/2026 [DADO OFICIAL]. Em aplicações acima de 720 dias, o imposto de renda é de 15% sobre o rendimento [REGRA EM VIGOR].
13,75% × (1 − 0,15) = 11,69% ao ano líquido [CÁLCULO]. Aplicado a R$ 1 milhão, dá cerca de R$ 116.875 por ano, ou R$ 9.740 por mês [CÁLCULO].
Esse é o rendimento nominal, o que aparece no extrato. Mais abaixo você vai ver que só uma parte dele pode ser gasta sem o patrimônio encolher.
De onde vem o número de R$ 513 mil?
A lógica da calculadora tem três passos:
- Renda desejada: R$ 5.000 por mês, já líquidos [HIPÓTESE].
- × 12 = R$ 60.000 por ano [CÁLCULO].
- R$ 60.000 ÷ 11,69% = R$ 513.369 [CÁLCULO].
Matematicamente, não há erro. Se o juro ficar em 11,69% para sempre, R$ 513 mil pagam R$ 5 mil por mês sem tocar no principal. O valor no extrato nunca cai. O que muda é quanto esse valor consegue comprar.
Quanto valem R$ 5 mil daqui a 20 anos?
O IPCA, índice oficial de inflação, acumulou 4,58% em 12 meses até setembro de 2026, segundo o IBGE [DADO OFICIAL].
Se a inflação ficar nesse nível por 20 anos, os preços se multiplicam por 2,45 [SIMULAÇÃO]. Aí R$ 5.000 compram o que R$ 2.042 compram hoje [SIMULAÇÃO]. O próprio patrimônio de R$ 513 mil, parado no mesmo valor, equivaleria a cerca de R$ 210 mil em reais de hoje.
O extrato continua igual. O poder de compra cai para menos da metade.
Quanto preciso para viver de renda sem perder poder de compra?
Aqui está a premissa que muda o resultado. Os 11,69% são juro nominal. Para a renda acompanhar os preços, parte do rendimento precisa ficar aplicada só para repor a inflação. O que sobra para gastar é o juro real:
(1 + 11,69%) ÷ (1 + 4,58%) − 1 = 6,80% ao ano [CÁLCULO]
Refazendo a divisão com o juro real: R$ 60.000 ÷ 6,80% = R$ 882.842 [CÁLCULO].
São R$ 369 mil a mais que a calculadora, ou 72% a mais. Pelo mesmo raciocínio, R$ 1 milhão sustenta cerca de R$ 5.660 por mês corrigidos pela inflação [CÁLCULO], bem longe dos R$ 9.740 do extrato.
Percentual chama atenção. Dinheiro mostra dimensão. A conta é a mesma, só muda a taxa usada.
Por que o imposto pesa mais do que parece?
A Lei 11.033/2004 cobra o IR sobre o rendimento total do título, inclusive sobre a parte que só repõe a inflação [REGRA EM VIGOR].
Antes do imposto, o juro real seria de 8,77%. Depois, cai para 6,80%. Ou seja, a alíquota nominal é de 15%, mas o IR leva 22,5% do ganho real [CÁLCULO]. Quanto maior a inflação, maior a fatia do ganho real que vai para o imposto.
O que acontece se eu fizer a conta ao contrário?
Em vez de perguntar quanto preciso, perguntei quanto tempo duram os R$ 513 mil quando a pessoa saca R$ 5 mil por mês, com o valor corrigido todo ano pelo IPCA. A planilha mantém fixos 11,69% de rendimento líquido e 4,58% de inflação [SIMULAÇÃO]:
- Ano 10: ainda sobram cerca de R$ 322 mil.
- Ano 14: sobram cerca de R$ 25,5 mil.
- Ano 15: o saque necessário já é de R$ 112 mil por ano, e faltam cerca de R$ 83,8 mil. O dinheiro acaba.
Se a ideia é que o dinheiro dure para sempre com a renda corrigida, R$ 513 mil pagam R$ 2.907 por mês [CÁLCULO], não R$ 5.000.
E se a Selic cair?
O mercado não espera que os juros fiquem onde estão. A mediana do Boletim Focus de 31/08/2026 aponta Selic de 12% no fim de 2027 e IPCA de 4,28% em 2027 [ESTIMATIVA].
Na aba de cenários, mantive o IPCA em 4,58% e mudei só a Selic [SIMULAÇÃO]:
| Selic | Calculadora (juro nominal) | Mantém o poder de compra (juro real) |
|---|---|---|
| 15% | R$ 470.588 | cerca de R$ 768 mil |
| 13,75% (atual) | R$ 513.369 | R$ 882.842 |
| 12% | R$ 588.235 | cerca de R$ 1,12 milhão |
| 10% | R$ 705.882 | R$ 1.600.714 |
Uma queda de 3,75 pontos na Selic faz a necessidade de patrimônio quase dobrar quando a conta protege o poder de compra. Isso acontece porque o juro real fica pequeno e, nessa divisão, um denominador menor faz o resultado crescer rápido.
Quais são os números e as premissas da planilha?
| Número | Valor | Etiqueta | Fonte / data |
|---|---|---|---|
| Meta da Selic | 13,75% a.a. | DADO OFICIAL | Banco Central, Copom, 16/09/2026 |
| IPCA 12 meses | 4,58% | DADO OFICIAL | IBGE, até set/2026 (divulgado em 09/10/2026) |
| IR acima de 720 dias | 15% | REGRA EM VIGOR | Lei 11.033/2004 |
| Selic fim de 2027 | 12% | ESTIMATIVA | Boletim Focus, 31/08/2026 |
| Juro nominal líquido | 11,69% a.a. | CÁLCULO | Planilha, 26/10/2026 |
| Juro real líquido | 6,80% a.a. | CÁLCULO | Planilha, 26/10/2026 |
| Patrimônio da calculadora | R$ 513.368,98 | CÁLCULO | R$ 60 mil ÷ 11,69% |
| Patrimônio com poder de compra | R$ 882.842,07 | CÁLCULO | R$ 60 mil ÷ 6,80% |
| Diferença | R$ 369.473 (+72%) | CÁLCULO | Planilha |
| Renda perpétua de R$ 513 mil | R$ 2.907,48/mês | CÁLCULO | R$ 513 mil × 6,80% ÷ 12 |
| Ano em que o dinheiro acaba | 15º ano | SIMULAÇÃO | Juro e inflação fixos |
Premissas para reproduzir a conta: renda líquida de R$ 5 mil por mês; Selic e IPCA constantes; IR de 15% sobre todo o rendimento; saques anuais corrigidos pelo IPCA; sem taxas de custódia nem administração. Em situações reais, juros e inflação variam e o resultado muda junto. Nada disso é previsão nem recomendação de investimento.
Baixe a planilha e troque os números pelos seus: renda desejada, Selic, inflação e prazo. Ela mostra em que ano o seu dinheiro acaba e quanto você precisaria para ele durar para sempre.
Uma conta pode estar matematicamente certa e a conclusão completamente errada. A calculadora acerta a divisão. Erra a premissa.
Baixar a planilha e simular meus números
Perguntas frequentes
O que é juro real e como calcular?
Juro real é o rendimento depois de descontar a inflação. A conta é (1 + juro nominal) ÷ (1 + inflação) − 1. Com 11,69% líquidos e IPCA de 4,58%, o juro real é de 6,80% ao ano. Subtrair um número do outro dá um valor aproximado, mas não exato.
O IR de 15% vale para qualquer prazo de aplicação?
Não. A Lei 11.033/2004 prevê uma tabela regressiva para a renda fixa: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. A conta deste artigo usa a menor alíquota, 15%.
A alíquota do imposto sobre investimentos mudou para 17,5%?
Não. A Medida Provisória 1.303/2025 propôs uma alíquota única de 17,5% sobre aplicações financeiras, mas a proposta não virou lei. Em 2026 continua valendo a tabela regressiva da Lei 11.033/2004.
O Tesouro IPCA+ resolve o problema da inflação?
O Tesouro IPCA+ paga a variação do IPCA mais uma taxa fixa. Em fevereiro de 2026, o título 2032 pagava 7,61% ao ano acima da inflação antes do IR, segundo dados do Tesouro Direto. Essa taxa muda todos os dias, e o IR também incide sobre a parte que só repõe a inflação. Por isso vale consultar o valor do dia no site do Tesouro.
Esses números são uma previsão do que vai acontecer?
Não. São simulações que mantêm a Selic e o IPCA fixos para mostrar como a premissa muda o resultado. Na prática, juros e inflação vão variar. Use a planilha para testar cenários diferentes, não como recomendação de investimento.
Referências e fontes
- Banco Central do Brasil – Histórico das taxas de juros (Copom) — Meta da Selic de 13,75% ao ano, decidida em 16/09/2026
- Economic News Brasil – Nova taxa Selic chega em setembro ao patamar projetado para dezembro — Confirmação do corte de 14% para 13,75%
- IBGE – Índice Nacional de Preços ao Consumidor Amplo (IPCA) — IPCA de 4,58% em 12 meses até setembro de 2026
- BP Money – IPCA de setembro de 2026 — Confirmação do IPCA mensal, anual e em 12 meses
- Debit – Tabela completa do IPCA — Conferência da série histórica do IPCA
- Planalto – Lei 11.033/2004 — Tabela regressiva do IR na renda fixa e base de cálculo sobre o rendimento
- Planalto – Medida Provisória 1.303/2025 — Proposta de alíquota única de 17,5%, que não virou lei
- Banco Central do Brasil – Boletim Focus — Projeções de mercado para a Selic e o IPCA
- Atlas Público – Focus: mediana do IPCA de 2027 sobe pela 15ª semana seguida — Selic de 12% no fim de 2027 e IPCA de 4,28% em 2027 (Focus de 31/08/2026)
- Investidor10 – Taxas do Tesouro Direto batem máxima em 2026 — Tesouro IPCA+ 2032 pagando 7,61% acima do IPCA em fevereiro de 2026
- Tesouro Direto – Preços e taxas — Consulta das taxas atuais dos títulos públicos
Dados conferidos em 27/10/2026.